Sichern Sie die Zukunft Ihrer Familie – in nur 3 Minuten. Ohne Papierkram · Ohne Telefonate · 100 % online. Sofortiger Schutz. Keine Vorauszahlung.
Die erste sofortige Schweizer Todesfallversicherung.
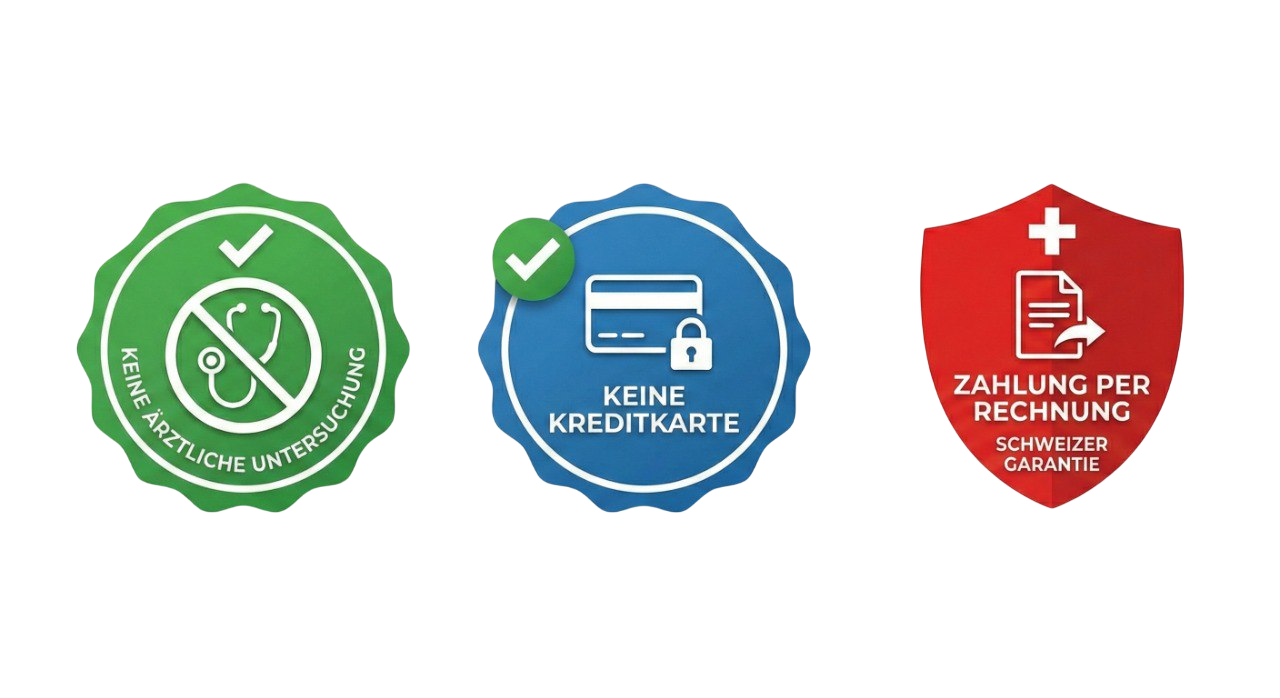
Ohne ärztliche Untersuchung und ohne Bürokratie.
Schutz in Echtzeit.
Sie erhalten das Zertifikat per E-Mail und zahlen bequem später per Rechnung mit QR-Code.


Wie funktioniert es?
Schweizer Schutz ohne Bürokratie.
Hier sind die 3 Schritte, um Ihre Sicherheit in weniger als 3 Minuten zu aktivieren.
Konfigurieren Sie Ihren Schutz
Wählen Sie die Versicherungssumme und die Laufzeit. Sie sehen sofort Ihre monatliche Rate, die für immer festgeschrieben ist. Transparent, definitiv und ohne Überraschungen. Keine sensiblen Daten erforderlich.
Bestätigen Sie den Antrag
Geben Sie Ihre Daten ein und klicken Sie zur Bestätigung. In diesem Moment wird Ihr Versicherungsschutz aktiviert und ist sofort wirksam. Keine ärztliche Untersuchung. Keine Kreditkarte.
Erhalten Sie die Police und zahlen Sie in Ruhe
Wir senden Ihnen sofort das Versicherungszertifikat per E-Mail. Keine Kreditkarte erforderlich: Sie erhalten die QR-Rechnung und haben 14 Tage Zeit, die Zahlung vorzunehmen und den Schutz zu bestätigen, der bereits Ihnen gehört.
Berechnen Sie jetzt die Kosten Ihrer Todesfallversicherung
Einen kleinen monatlichen Betrag zu investieren, um Ihre Liebsten zu schützen, ist eine äusserst wichtige Entscheidung, die nicht aufgeschoben oder unterschätzt werden sollte. Tun Sie es heute, ohne Geld vorzustrecken.
Befinden Sie sich in einer dieser Situationen?
Wenn Sie sich in einer davon wiedererkennen, lohnt es sich, sich zu informieren. Unverbindlich.
Eltern mit Kindern
Schule, Aufwachsen, Pläne: alles, was Sie für sie aufbauen, hängt von Ihrem Einkommen ab.
Eigentümer mit Hypothek
Eine Hypothek erlischt nicht von selbst. Ohne Deckung bleibt sie bei denen, die zurückbleiben.
Alleinverdiener der Familie
Sie sind die wirtschaftliche Basis des Haushalts. Es lohnt sich sicherzustellen, dass sie in jedem Fall trägt.
Unverheiratetes Paar oder Lebensgemeinschaft
Ihr Partner hat keinen automatischen rechtlichen Anspruch auf Ihr Vermögen. Eine Versicherung schafft ihn.
Selbstständig oder Unternehmer
Ihr Geschäft hängt von Ihnen ab, und mit ihm Partner, Mitarbeitende und Familie.
Nachwuchs unterwegs
Eine Verantwortung mehr, und es ist der günstigste Moment, sich abzusichern.
Warum diese Versicherung?
Nicht nur für Bestattungskosten. Hier sind weitere Gründe, warum jeder zwischen 26 und 59 Jahren eine Todesfallversicherung haben sollte, um sich gegen das Risiko eines plötzlichen Todes abzusichern.
Garantierte Erbschaft und sicheres Kapital
Die Versicherung ermöglicht es, ein Kapital zu erhalten, damit Ihre Liebsten ihren Lebensstandard beibehalten, wirtschaftliche Verpflichtungen (Hypotheken, Kredite...) erfüllen und den Kindern die Möglichkeit geben können, ihre Projekte zu verwirklichen.
Einfacher Familienschutz mit sofortiger Deckung
Bei uns schliessen Sie die Versicherung online einfach und sofort ab, ohne ärztliche Untersuchungen oder zu komplizierte medizinische Fragebogen.
Steuerliche Vorteile
Ziehen Sie die Kosten gemäss geltendem Recht von den Steuern ab: unterm Strich kostet Sie die Versicherung noch weniger.
Das ausgezahlte Kapital ist von der Erbschaftssteuer befreit und nicht pfändbar oder beschlagnahmbar.
Weitere Vorteile von LifeInsure
Schweizer Sicherheit
Wir sind ein solides und FINMA-autorisiertes Unternehmen. Wir aktivieren Ihren Schutz auf Vertrauen. Mit LifeInsure ist Ihre Familie sofort geschützt. Wir haben bürokratische Hürden beseitigt, um Ihnen sofortigen Schutz bei unvorhergesehenen Ereignissen zu garantieren.
Flexibilität
Sie wählen Kapital und Laufzeit. Kündigen Sie, wann Sie wollen. Die Kontrolle liegt in Ihren Händen.
Einfachheit
Eine Versicherung abzuschliessen war noch nie so einfach. Keine Bürokratie: kein Papier, keine komplizierten Unterschriften. Sie erhalten alles per E-Mail in digitaler Form. Mit einer intuitiven Oberfläche und klarer Sprache. Kein Papierkram. Keine persönlichen Treffen. Alles geschieht online mit wenigen Klicks, aber mit der Solidität einer echten Versicherungsgesellschaft.
Zuverlässigkeit
Zahlung per Rechnung, nach Ausstellung. Wir verwenden den Schweizer QR-Bill-Standard. Sie zahlen erst, nachdem Sie alle Dokumente und die bereits aktive Versicherung erhalten haben. Maximale Transparenz für eine auf Vertrauen basierende Beziehung. Unsere Auszahlungen im Schadensfall sind versichert und sofort, ohne Überraschungen. Wir arbeiten mit weltweiten Rückversicherern mit A+-Rating zusammen. Das Kapital ist garantiert.
Erfahrungsberichte
Lesen Sie die Geschichten derer, die sich für LifeInsure entschieden haben. Unsere zufriedenen Kunden sprechen für sich: Sicherheit, Ruhe und eine sorgenfreie Zukunft. Vertrauen Sie nicht nur uns, hören Sie auf diejenigen, die uns bereits gewählt haben!
Betroffene Kategorien
Personengruppen, die am meisten am Kauf einer Todesfallversicherung interessiert sind
Familienoberhäupter mit Familienlasten.
Um zu garantieren, dass sich der Lebensstandard Ihrer Kinder nie ändert, was auch immer passiert.
Arbeitnehmer, Angestellte und Selbstständige.
Um die Kontinuität des Geschäfts oder der Familie zu gewährleisten, wenn das Haupteinkommen wegfällt.
Junge Paare, auch unverheiratet.
Um den Partner zu schützen, der möglicherweise keinen automatischen rechtlichen Schutz hat.
Familien mit finanziellen Verpflichtungen.
Um zu vermeiden, dass Sie denen, die Sie lieben, Schulden hinterlassen. Die Versicherung deckt die Kosten und befreit die Familie von finanziellen Lasten.
Die Todesfallversicherung
Ist der ultimative Liebesbeweis, um die Zukunft Ihrer Familie zu sichern. Sie richtet sich an alle, die der Zukunft ihrer Familie mehr Sicherheit geben möchten, und insbesondere an diejenigen, die:
Die ihre Familie allein mit ihrem Einkommen unterhalten. Sollte das Unvorhersehbare eintreten, wären die finanziellen Probleme sofort gelöst.
Die ihren Kindern die Möglichkeit bieten möchten, ihre Lebensprojekte zu verwirklichen. Auch in ihrer Abwesenheit. Denn ihre Zukunft zu sichern ist der grösste Liebesbeweis.
Die finanzielle Verpflichtungen eingehen und ihren Liebsten die Ruhe garantieren möchten, diese erfüllen zu können. Das Erbe sollte ein Geschenk sein, keine Last.
Die wirklich vorausschauend sind, die den Wert der Todesfallversicherung verstehen und wissen, dass man sich nicht auf andere verlassen kann. Sie sind der einzige wahre Garant für deren Zukunft.
Berechnen Sie die Kosten Ihrer Todesfallversicherung
Einen kleinen monatlichen Betrag zu investieren, um Ihre Liebsten zu schützen, ist eine äusserst wichtige Entscheidung, die nicht aufgeschoben oder unterschätzt werden sollte. Tun Sie es heute, ohne Geld vorzustrecken.
4 Fr.
Pro Monat
LEBENSVERSICHERUNG Todesfall BASIS. 50'000 CHF Versicherungssumme.
Tarifkosten basierend auf einem Beispiel für einen 25-jährigen Mann, Nichtraucher, Versicherungsdauer: 10 Jahre.
19 Fr.
Pro Monat
LEBENSVERSICHERUNG Todesfall KOMPLETT.
150'000 CHF Versicherungssumme.
Tarif basierend auf einem Beispiel für eine 36-jährige Frau, Nichtraucherin, Dauer 15 Jahre.
47 Fr.
Pro Monat
LEBENSVERSICHERUNG Todesfall SPEZIAL.
200'000 CHF Versicherungssumme.
Tarifkosten basierend auf einem Beispiel für eine 47-jährige Person, Mann; Versicherungsdauer: 20 Jahre.
Schlüsselelemente zum Verständnis des Wertes unserer Versicherungspolice
Was einige unserer Kunden denken
★ ★ ★ ★ ★
"Die Versicherung, die wir mit LifeInsure abgeschlossen haben, garantiert uns für alle Eventualitäten, da wir in der Familie die Hypothek für das Haus und die Finanzierung für das Auto haben, sowie zwei Kinder, die schnell wachsen. Die Lebensversicherung ist vollständig und eine ausgezeichnete Lösung, um beruhigt zu sein und positiv in die Zukunft zu blicken."
★ ★ ★ ★ ★
"Es ist schwierig, dass man ohne echte Motivation diese Art von Lebensversicherung freiwillig abschliesst. Sie sind mir entgegengekommen und haben mir den wahren Wert dieser Versicherungsdeckung erklärt. Ich hatte keine Schwierigkeiten, sie sofort abzuschliessen. Alle Familienväter sollten sie haben."
Häufig gestellte Fragen - FAQ
Sofort. Der Versicherungsschutz ist ab dem Moment aktiv, in dem Sie den Online-Antrag bestätigen und die Akzeptanz-E-Mail erhalten. Sie müssen nicht auf die Zahlung warten, um geschützt zu sein.
Einfach und sicher. Nach Ausstellung der Police erhalten Sie eine QR-Bill-Rechnung per E-Mail von unserem Partner Squarelife. Sie können diese bequem über Ihr E-Banking oder auf der Post innerhalb von 14 Tagen bezahlen. Keine automatische Abbuchung von der Kreditkarte.
Nein. In den meisten Fällen ist keine ärztliche Untersuchung erforderlich. Es reicht aus, während des Online-Antrags einige einfache Fragen zu Ihrem Gesundheitszustand in völliger Privatsphäre zu beantworten.
Glücklicherweise für Sie, nein! Gerade weil Sie noch am Leben sein werden, und das ist eine grossartige Nachricht. So lange wie möglich zu leben ist das, was sich jeder von uns wünscht. Die sogenannte "Todesfall"-Police ist keine Kapital- oder Finanzanlage-Police, sondern eine reine Risikoversicherung, d.h. sie deckt im Falle eines Todesfalls. Eine "gemischte" oder Kapital-Police mit Todesfallschutz hätte Sie das Doppelte oder Dreifache gekostet, um dann sowohl eine minimale Todesfalldeckung (viel niedriger als die hier angebotene) als auch ein kleines Kapital oder eine kleine Rente am Ende zu erhalten, aber das ist eine andere Geschichte, eine andere Art von Police, viel komplexer, umfangreicher und teurer als diese, die wir Ihnen hier anbieten und die eben reines Todesfallrisiko ist.
Leider laufen die Dinge nicht immer so, wie wir es gerne hätten, und einen kleinen monatlichen Betrag zu investieren, um unsere Liebsten zu schützen, wenn wir nicht mehr da sind, ist eine äusserst wichtige Entscheidung, die nicht aufgeschoben oder unterschätzt werden sollte.
Ja. Unsere Police ermöglicht es, den Begünstigten des Kapitals anzugeben, nicht unbedingt innerhalb Ihres Familienkreises. Wenn Sie es wünschen, können Sie ihn auch im Laufe der Jahre ändern.
Ja, Sie können die Zahlung aussetzen zum jährlichen Fälligkeitstermin, ohne Kosten oder Strafen; natürlich wird in diesem Fall auch der Versicherungsschutz ausgesetzt.
Die Wartezeit ist der Zeitraum zwischen dem Inkrafttreten der Versicherung und der vollen Wirksamkeit des Versicherungsschutzes, während dessen die Leistungen eingeschränkt sind. Alle Lebensversicherer haben eine Wartezeit. In unserem Fall hingegen, obwohl unsere Police ohne ärztliche Untersuchung abgeschlossen wird, WENDEN WIR KEINE WARTEZEIT AN. Der Versicherungsschutz ist sofort aktiv, sobald der Antrag gestellt wird – noch bevor eine Zahlung erfolgt.
Das Kapital wird nicht anerkannt im Falle eines Todes, der durch eine Krankheit verursacht wurde, von der der Versicherte Kenntnis hatte oder die sich vor Vertragsabschluss manifestiert hat. Es gibt auch Einschränkungen in Bezug auf bestimmte berufliche und/oder sportliche Aktivitäten. In all diesen Fällen werden jedoch die eingezahlten Prämien zurückerstattet (im Falle von Vorsatz des Vertragsnehmers und der Begünstigten ist die Rückerstattung der eingezahlten Prämien nicht vorgesehen). Klicken Sie hier, um die Ausschlüsse der Police anzuzeigen.
KÖNNEN PERSONEN VERSICHERT WERDEN, DIE KRANKHEITEN HATTEN ODER DIE IM KRANKENHAUS WAREN, AUCH IN JÜNGSTER ZEIT?
Wir prüfen diese Möglichkeit von Fall zu Fall, aber auf jeden Fall wird die Leistung nur dann anerkannt, wenn der Tod nicht auf Krankheiten oder Verletzungen zurückzuführen ist, die direkte oder indirekte Folge von bei Vertragsabschluss verschwiegenen Vorerkrankungen oder Zuständen sind.
IST MAN WÄHREND DER AUSÜBUNG SPORTLICHER AKTIVITÄTEN GESCHÜTZT?
Man ist geschützt, wenn die sportliche Aktivität zu den Amateursportarten gehört und ohne Teilnahme an professionellen Wettkämpfen und Turnieren ausgeübt wird, d.h. wenn die Sportarten in Amateurform ausgeübt werden. Klicken Sie hier für die vom Versicherungsschutz ausgeschlossenen Sportarten.
Nein, nicht alle. Im Informationsblatt und auch durch Klicken hier sind alle von der Police ausgeschlossenen Berufe aufgelistet.
Für andere berufliche Tätigkeiten wird das Kapital im Todesfall nur anerkannt, wenn das Ereignis in keiner Weise mit dem vom Versicherten ausgeübten Beruf zusammenhängt.
In der Schweiz bietet das obligatorische Versicherungssystem eine gute Grundlage des Schutzes, aber im Todesfall könnte es nicht ausreichen, um das finanzielle Wohlergehen der hinterbliebenen Familienmitglieder zu gewährleisten. Hier ist warum:
1. Die Leistungen von AHV und BVG sind begrenzt
- Die AHV (Alters- und Hinterlassenenversicherung) gewährt eine Rente an Hinterbliebene (Ehegatten und Kinder), aber oft ist der Betrag unzureichend, um den bisherigen Lebensstandard aufrechtzuerhalten.
- Die BVG (Berufliche Vorsorge, also die zweite Säule) sieht eine Rente für Hinterbliebene vor, aber die Höhe hängt von den eingezahlten Beiträgen ab und kann unzureichend sein, insbesondere wenn der Verstorbene ein mittleres bis hohes Einkommen hatte.
2. Die Unfallversicherung deckt nur unfallbedingte Ereignisse
- Die obligatorische Unfallversicherung (UVG) deckt den Tod nur, wenn er durch einen Unfall verursacht wurde, nicht durch Krankheiten oder natürliche Ursachen.
- Wenn der Tod durch Krankheit eintritt, können die Hinterbliebenen nur auf AHV und BVG zählen, mit dem Risiko einer unzureichenden Deckung.
3. Kein Schutz für Hypotheken und persönliche Schulden
- Wenn der Verstorbene eine Hypothek oder andere Schulden hatte, könnten die obligatorischen Leistungen nicht ausreichen, um die finanziellen Verpflichtungen zu decken.
- Ohne eine ergänzende Lebensversicherung könnten die Familienmitglieder gezwungen sein, das Haus zu verkaufen oder finanzielle Schwierigkeiten zu bewältigen.
4. Unverheiratete Paare und volljährige Kinder sind benachteiligt
- Die AHV sieht keine Renten für den unverheirateten Partner vor.
- Die Kinder erhalten die Rente nur bis zum 18. Lebensjahr (oder 25, wenn sie studieren), was eventuell noch abhängige volljährige Kinder ungeschützt lässt.
Lösung: eine Todesfallversicherung
Um ihren Liebsten im Todesfall finanzielle Stabilität zu garantieren, wählen viele Einwohner der Schweiz eine private Lebensversicherung, die den Begünstigten eine Geldsumme auszahlt, unabhängig von den AHV- und BVG-Leistungen.
Wenn Sie vertiefen möchten, welche Lebensversicherung am besten zu Ihren Bedürfnissen passt, können wir Ihnen helfen, die verfügbaren Optionen zu bewerten! 😊
Berechnen Sie die Kosten Ihrer Todesfallversicherung
Einen kleinen monatlichen Betrag zu investieren, um Ihre Liebsten zu schützen, ist eine äusserst wichtige Entscheidung, die nicht aufgeschoben oder unterschätzt werden sollte. Tun Sie es heute, ohne Geld vorzustrecken.
Wer wir sind und wo wir sind
Sie können uns vertrauen, wir versichern Menschen seit über 30 Jahren.
Wir sind seit langer Zeit Versicherer. Eingetragen in den Registern der Versicherungsvermittler bei FINMA in der Schweiz und in anderen Registern in verschiedenen europäischen Ländern seit 1993.
Wir arbeiten mit Schweizer und Liechtensteiner Lebensversicherungsgesellschaften zusammen und mit der Unterstützung grosser weltweiter Rückversicherer, deren Zuverlässigkeit mit einem A+-Rating bewertet wird.
Adresse
Via alla Stampa, 25
6965 Lugano
Telefon
Team
Gründer & CEO
Christian Vitali
Innovativer Versicherer.
Von 1993 bis 2005 in Italien.
Von 2005 bis heute in der Schweiz.
CTO & CMO
Pasquale Caterisano
Digital Marketing und Growth Hacking im Insurtech-Bereich seit jeher.
Copyright © 2026 LifeInsure - Alle Rechte vorbehalten.
FINMA-Zulassung Nummer: F01512209 - Handelsregisternummer: CHE-273.454.183
Allgemeine Geschäftsbedingungen - Datenschutz - Cookie-Richtlinie - Vermittlerinformation
Mitglieder von: